包装装潢印刷品行业2011-2016年当前现状及未来趋势发展预测报告
一、行业概述
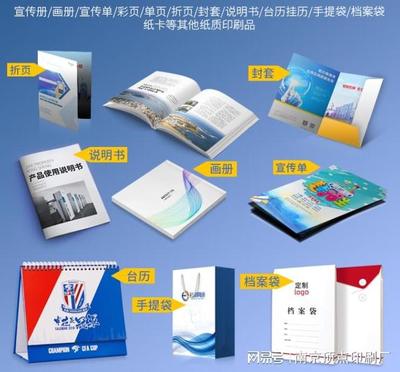
包装装潢印刷品印刷行业是印刷工业的重要组成部分,主要涵盖纸包装、塑料包装、金属包装、玻璃包装等领域的装潢印刷加工,服务于食品饮料、烟酒、医药、日化、电子消费品等下游行业。包装装潢印刷品不仅承担产品保护与储运的基本功能,更通过精美的装潢印刷提升商品附加值与品牌形象,是连接制造业与消费市场的重要环节。2011-2016年期间,伴随中国宏观经济增速换挡、消费结构升级和环保政策趋严,该行业经历了从高速扩张向集约化、绿色化、智能化转型的关键阶段。
二、2011-2016年行业发展现状
(一)市场规模与增长态势
2011-2016年,中国包装装潢印刷品印刷行业整体保持增长,但增速呈现前高后低的特征。2011-2013年,受国内消费市场扩张、电子商务物流包装需求爆发以及食品饮料、日化等行业快速增长的拉动,行业主营业务收入保持两位数增长;2014年起,随着宏观经济进入新常态,下游需求增速放缓,行业增长逐步过渡至中高速区间。纸包装装潢印刷仍是最大的细分市场,塑料软包装印刷在食品、日化领域应用持续扩大,金属包装印刷受益于啤酒饮料罐化率提升而稳步增长。
(二)区域分布与产业集聚
行业呈现明显的区域集聚特征。珠三角、长三角和环渤海地区凭借下游制造业集中、外贸出口便利和产业链配套完善的优势,集中了全国大部分规模以上包装装潢印刷企业。其中,广东、浙江、江苏、上海、山东等省市产值居前。中西部地区受益于产业转移政策,包装印刷产能逐步增加,但整体规模和技术水平与东部仍存在差距。
(三)技术装备水平
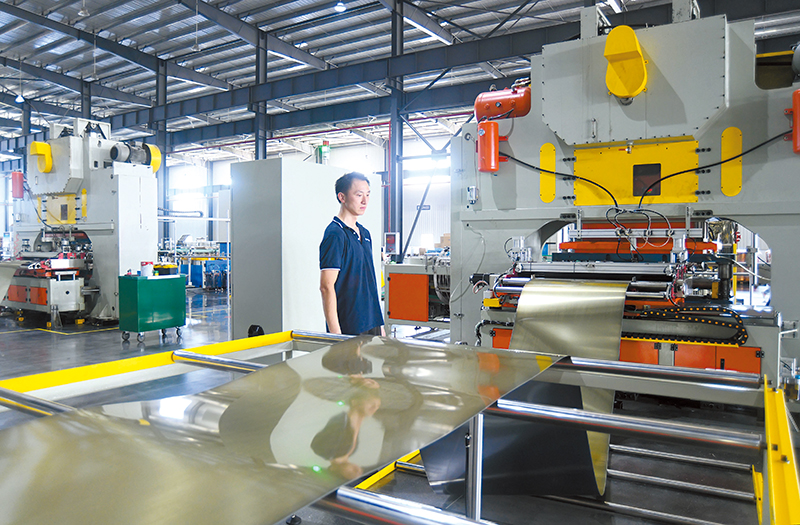
2011-2016年,行业技术装备水平持续提升。胶印仍为主导印刷方式,用于高档纸盒、标签等产品;柔版印刷在纸箱、软包装领域应用扩大,水性油墨推广加快;凹版印刷在塑料软包装领域占据主导,但面临VOCs治理压力;数字印刷技术开始进入包装打样、短版定制和可变数据印刷领域,个性化包装需求初露端倪。印后加工自动化、联线化程度提高,自动模切、糊盒、品检设备普及率上升,部分领先企业引入自动化物流与智能仓储系统。
(四)竞争格局
行业整体集中度偏低,中小企业数量众多,同质化竞争较为激烈。规模以上企业在设备水平、客户资源、环保治理能力方面具备优势,通过兼并重组和产能扩张提升市场份额;大量中小企业在低端市场以价格竞争为主,利润空间受到原材料价格波动和环保成本上升的双重挤压。外资印刷巨头通过合资、独资方式进入中国高端包装印刷市场,在技术、管理和客户资源方面形成竞争压力。
(五)环保政策与绿色转型
这一时期是包装装潢印刷行业环保治理压力集中显现的阶段。2013年《大气污染防治行动计划》(“大气十条”)发布后,VOCs(挥发性有机物)治理成为行业硬约束,凹版印刷、干式复合等工序面临限期治理与排放标准提升。环保部门对印刷企业排污许可、清洁生产审核的要求趋严,部分地区推行包装印刷企业入园集中治理。水性油墨、无溶剂复合、UV固化、印刷废气回收焚烧(RTO/RCO)等绿色技术加快应用,绿色印刷认证(中国环境标志)在行业内推广。环保门槛的提高加速了落后产能出清,推动行业向低排放、低能耗方向转型。
(六)下游需求结构
下游需求主要来自食品饮料、烟酒、医药、日化、电子消费品和快递物流。食品饮料是最大需求领域,包装装潢印刷需求随消费升级向高品质、安全化、便利化方向发展;烟酒包装印刷对装潢设计和防伪要求高,附加值较大但受政策调控影响明显;医药包装印刷受益于医药行业规范化和防伪追溯要求提升,软包装和折叠纸盒需求稳定增长;电子商务快速发展带动快递包装和物流标签印刷需求快速增长;日化与电子消费品包装强调品牌形象与个性化,推动高端印刷和数字印刷应用。
(七)存在的主要问题
行业面临的主要问题包括:一是集中度低,中小企业众多,低水平重复建设与同质化竞争突出;二是环保治理压力大,VOCs治理和达标排放推高运营成本,部分企业面临关停整合;三是原材料价格波动明显,纸张、塑料薄膜、油墨等价格变化挤压利润空间;四是高端装备与核心技术对外依存度较高,数字印刷喷头、高端油墨等仍依赖进口;五是专业人才短缺,尤其是兼具印刷技术、数字化管理和环保治理能力的复合型人才不足;六是下游议价能力增强,包装印刷企业利润空间受到上下游两头挤压。
三、2011-2016年行业发展趋势预测
(一)绿色化成为刚性趋势
在环保政策持续收紧的背景下,绿色印刷将从“可选动作”变为“生存门槛”。预计水性油墨、UV油墨、无溶剂复合、乙醇替代等源头替代技术应用比例持续提升;RTO、RCO等末端治理设备在规模企业普及,中小企业的入园集中治理模式逐步推广;绿色印刷认证的产品覆盖范围扩大,下游品牌商对绿色包装的采购要求趋严。环保成本内部化将加速行业整合。
(二)数字化与智能化渗透加速
数字印刷将在短版包装、个性化标签、可变数据印刷、包装打样等细分领域扩大应用,与传统胶印、柔印形成互补。ERP、MES等信息化系统在规模企业普及,印刷设备向自动化、联线化、智能化方向发展,自动糊盒、在线检品、智能仓储等技术应用扩大,人工密集型生产模式逐步向少人化、智能化转变。
(三)集中度提升与产业链整合
环保约束和成本压力将推动行业洗牌,落后中小企业退出节奏加快,规模企业通过并购重组、产能扩张和区域布局提升市场份额,行业集中度逐步提高。具备设计、印刷、材料、物流一体化服务能力的综合型包装企业将获得竞争优势,部分龙头企业向下游延伸提供整体包装解决方案,增强客户粘性。
(四)包装功能化与个性化发展
消费升级推动包装从单一保护功能向品牌传播、消费体验、便利使用等多功能延伸。高阻隔包装、保鲜包装、防伪包装、可追溯包装需求增长;小批量、多品种、短交期的订单模式对柔性生产和快速响应能力提出更高要求;数字印刷和智能包装技术为个性化包装和互动包装提供支撑。
(五)区域格局与产业转移延续
东部沿海地区仍是行业核心区,但受土地、环保、人工成本上升影响,部分中低端产能向中西部地区转移,中西部包装印刷产业园区和集群逐步形成。龙头企业在东部沿海加快向高端化、智能化升级,形成“东部高端引领、中西部配套承接”的区域分工格局。
(六)电商物流包装需求持续释放
电子商务和快递物流的高速发展将继续带动快递包装、物流标签、邮件包装印刷需求增长。此类包装对成本敏感、标准化程度高,同时绿色化要求(可回收、可降解、减量化)日趋严格,推动快递包装印刷向规模化、标准化、绿色化方向发展。
(七)原材料与成本压力常态化
纸张、塑料薄膜、油墨等主要原材料价格受供需关系、环保限产和国际市场影响波动较大,成本压力预计延续。企业将通过集中采购、供应链协同、工艺优化、提高成品率等方式降本增效,同时向高附加值产品结构调整,以对冲成本上涨压力。
四、结论与建议
2011-2016年,包装装潢印刷品印刷行业处于由高速增长向高质量发展转换的关键期,绿色化、数字化、集约化成为行业发展主线。面对环保约束趋严、竞争加剧和需求升级的多重挑战,行业企业应重点推进以下方面:一是加快绿色技术应用与环保合规体系建设,将环保成本转化为竞争门槛;二是推进数字化、智能化改造,提升柔性生产和快速响应能力;三是通过兼并重组和产业链整合提升规模效益与综合服务能力;四是聚焦高附加值细分市场,发展功能化、个性化、智能化包装产品;五是加强人才队伍建设,培育复合型技术与管理人才。行业短期面临调整压力,但中长期在消费升级、电商物流发展和制造业转型升级的支撑下仍具备稳健增长空间,具备绿色化、智能化和综合服务能力的企业将在未来竞争中占据优势地位。
如若转载,请注明出处:http://www.57177568.com/product/60.html
更新时间:2026-11-15 12:24:27